

2040年の経済社会シリーズ:人口減少時代の都市をどう縮めるか
―空間クレジット取引という新たな政策の可能性―
日本の人口減少を考えるとき、見落とされがちな問題がある。それは、「人は減っても、建物はすぐには減らない」という問題である。住宅やオフィス、商業施設などの建築物は、一度建設されると長期間にわたって残る。このため、人口が減少して住宅や床への需要が低下しても、過去の人口規模を前提として形成された市街地や建物のストックは容易には縮小しない。
この問題はすでに現実のものとなっている。2023年の住宅・土地統計調査によると、全国の空き家は900万2千戸、総住宅数に占める割合は13.8%に達し、いずれも過去最高となった。賃貸用、売却用、別荘などを除く空き家だけでも385万6千戸ある。今後、人口減少がさらに進めば、この問題は一層深刻になる可能性が高い。国立社会保障・人口問題研究所の2023年推計では、出生中位・死亡中位の場合、日本の総人口は2020年の約1億2615万人から2070年には約8700万人まで減少すると見込まれている。
もっとも、日本全国で住宅やオフィスへの需要が一様に減少するわけではない。人口が大きく減少する地域では空き家や空き床が増える一方、東京をはじめとする大都市や一部の拠点都市では、住宅、オフィス、物流施設などへの新たな需要が残る。このため、人口減少社会で必要なのは、単純に「新しい建物を造らない」という政策ではない。余剰となった床を需要の弱い場所から減らし、需要の強い場所には必要な開発を認めるという、床ストックの空間的な再配分が重要になる。
筆者らがワーキングペーパー “Spatial Credit Trading in a Shrinking Economy” で提案している「空間クレジット取引(Spatial Credit Trading)」は、この問題に市場メカニズムを組み合わせる試みである。ただし、この研究のポイントは、「市場を導入すれば空き家問題が解決する」という市場万能論ではない。むしろ、人口減少下の都市再編には、地域内の政治的意思決定、地域間の費用配分、そして除却の認証という異なる問題が存在し、それぞれに異なる制度を割り当てる必要があることを示している。
空き家の除却を都市開発と結びつける
空間クレジット取引の基本的な仕組みは単純である。人口が減少している地域で利用されなくなった住宅や建物を恒久的に除却した場合、その有効な除却床面積に応じて「空間クレジット」を発行する。一方、住宅やオフィスへの需要が強い都市で一定の基準を超えて追加的な開発を行う場合、開発事業者にクレジットの提出を求める。
例えば、人口減少地域で100平方メートルの床が恒久的に除却され、それが100平方メートルの有効な床ストック削減として認証されたとしよう。その除却によって発行されたクレジットを、追加的な床需要が存在する都市の開発事業者が購入する。すると、「人口減少地域での除却→クレジットの発行→市場での売買→高需要地域での追加開発」という流れが成立する。
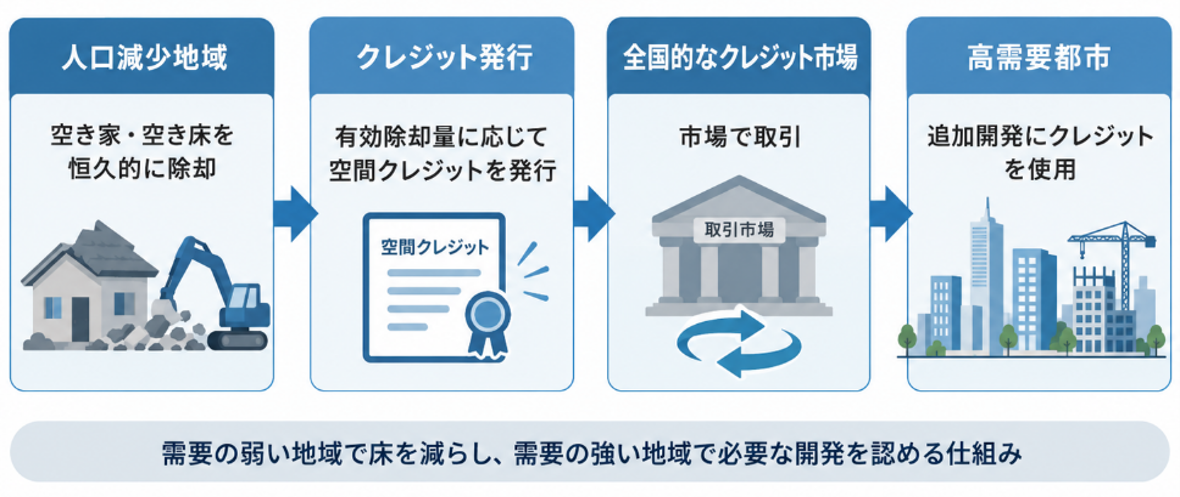
図表1 空間クレジット取引の基本構造
(出所)筆者作成
この仕組みの目的は、開発そのものを止めることではない。全国の床ストックの純増を一定の範囲に管理しながら、床を需要の乏しい地域から需要の強い地域へ事実上移していくことにある。全国的な人口が減少していても、都市ごとの人口や経済活動には大きな違いがある以上、床ストックについても地域間で再配置を進める方が合理的である。
こうした仕組みには、取引可能な排出枠と共通する発想がある。全国として達成すべき数量目標を定めたうえで、その達成場所については市場取引に委ねるという考え方である。地域によって建物の除却費用や跡地利用の機会費用は異なるため、すべての自治体に同じ割合の除却を求めるよりも、比較的低い費用で除却できる地域が多くのクレジットを供給する方が、同じ全国目標をより小さい社会的費用で達成できる[1]。
これは、人口減少地域にとって新たな財源を生み出す可能性も持つ。現在の空き家対策では、所有者や自治体が除却費用を負担し、公費による補助を行うことが多い。しかし空間クレジット市場では、高需要地域における追加開発の価値の一部を、クレジット価格を通じて縮小地域の再編に移転できる。言い換えれば、都市の「成長」が別の地域の「縮小」をファイナンスする仕組みである。
市場だけでは解決できない三つの問題
もっとも、クレジット市場を作れば問題がすべて解決するわけではない。今回の研究では、この点を明確にするため、三つの問題を分けて分析している。
第一は、地域内の政治的意思決定である。人口が減少した都市では、住民が比較的利便性の高い中心部に集まり、その外側に空き家が多く残るケースが考えられる。空き家による倒壊、火災、防犯、害虫、景観悪化、周辺地価への影響などは、空き家に近い住民ほど強く受ける。他方、中心部に暮らす多数の住民には、その被害が相対的に小さい可能性がある。
このような地域で除却量を多数決によって決定すると、政策を左右する住民が感じる空き家被害と、地域全体が受ける平均的な被害が一致しない。その結果、地域全体としては除却した方が望ましい建物であっても、多数決で選ばれる除却量が社会的に望ましい量を下回る可能性がある。つまり空き家問題には、単なる所有権の問題だけではなく、被害の空間的な偏りから生じる「政治的な過少除却」が存在しうる。
第二は、地域間の配分である。仮に国全体として100万平方メートルの有効除却が必要だとしても、各地域で10万平方メートルずつ除却する必要はない。除却費用や跡地の価値が地域ごとに異なる以上、有効なクレジット1単位を生み出す限界費用が低い地域ほど多く除却する方が合理的である。競争的なクレジット市場が果たす中心的な役割はここにある。市場は、所与の全国数量目標を、より低い費用で達成するための地域間配分を行う。
第三は、認証の問題である。100平方メートルの建物を取り壊したからといって、必ずしも100平方メートルの有効な床ストック削減が生じたとは限らない。制度がなくても近いうちに除却されていた建物であれば、この制度による追加的な削減とはいえない。また、取り壊した直後に同じ場所で同規模の建物を再建できるのであれば、恒久的な削減ともいえない。
そこで重要になるのが、「制度がなければ生じなかった除却か」という追加性と、「その削減が将来にわたって維持されるか」という恒久性である。さらに、同じ除却を国の補助制度、自治体の事業、別のクレジット制度などで重複して計上しない仕組みも必要となる。
市場の帳簿上では100平方メートルの除却クレジットが発行され、それと引き換えに100平方メートルの追加開発が認められていても、実際の有効除却が50平方メートルしかなければ、現実の床ストックは50平方メートル純増する。市場が完全に清算していても、実物目標は達成されないのである。
この点は、空間クレジット市場を考えるうえで極めて重要である。市場が正常に機能することと、現実の都市空間が政策目標どおり変化することは同じではない。登録簿、第三者検証、事後監査、過大認証が判明した際のクレジット取消しや制裁まで含め、認証を市場制度の一部として設計する必要がある。
ランドバンクと市場は異なる役割を担う
地域内の政治的な過少除却に対応するためには、市場とは別の制度が必要になる。そこで考えられるのが「ランドバンク」である。
ランドバンクは、空き地や空き家などを取得・管理し、地域全体の視点から土地を再編する主体である[2]。 人口減少地域では、個々の所有者だけに土地利用の調整を任せても、所有者不明土地、細分化された土地、相続問題などによって再編が進まないことがある。また、多数決による自治体の意思決定では、周縁部に集中する空き家の被害が十分に考慮されない可能性もある。
この場合、ランドバンクに期待される役割は、単に「たくさん建物を壊す」ことではない。地域全体が受ける便益と費用を踏まえ、取得、除却、土地の集約、跡地利用まで一体的に判断することである。除却後の土地を緑地、防災空間、農地、公共施設などとして再利用できれば、除却による便益も大きくなる。
日本でも、2023年に改正された空家等対策特別措置法により、放置すれば特定空家になるおそれのある「管理不全空家」を対象に指導・勧告を行う仕組みや、空家等管理活用支援法人の制度などが整備された。空き家政策は、危険な建物が生じてから対応するだけではなく、その前段階から管理・活用・除却を組み合わせる方向に変化している。
空間クレジット制度を実装する場合も、こうした既存制度とランドバンク的な機能をどう接続するかが重要になる。クレジット取引で得られた収入を地域再編の財源として活用できれば、従来の補助金だけに依存しない仕組みを構築できる可能性がある。
ここで重要なのは、国、市場、ランドバンク、認証機関の役割を分けることである。国は、全国として床ストックをどの程度増やす、維持する、あるいは減らすのかという数量目標を設定する。市場は、その目標をどの地域で達成するのが費用効率的かを価格を通じて調整する。ランドバンクは、地域政治や土地所有の分散によって進まない再編を担う。そして認証制度は、帳簿上のクレジットが実際の床ストック削減に対応しているかを確認する。この役割分担こそが、今回の研究の中心的な政策的含意である。
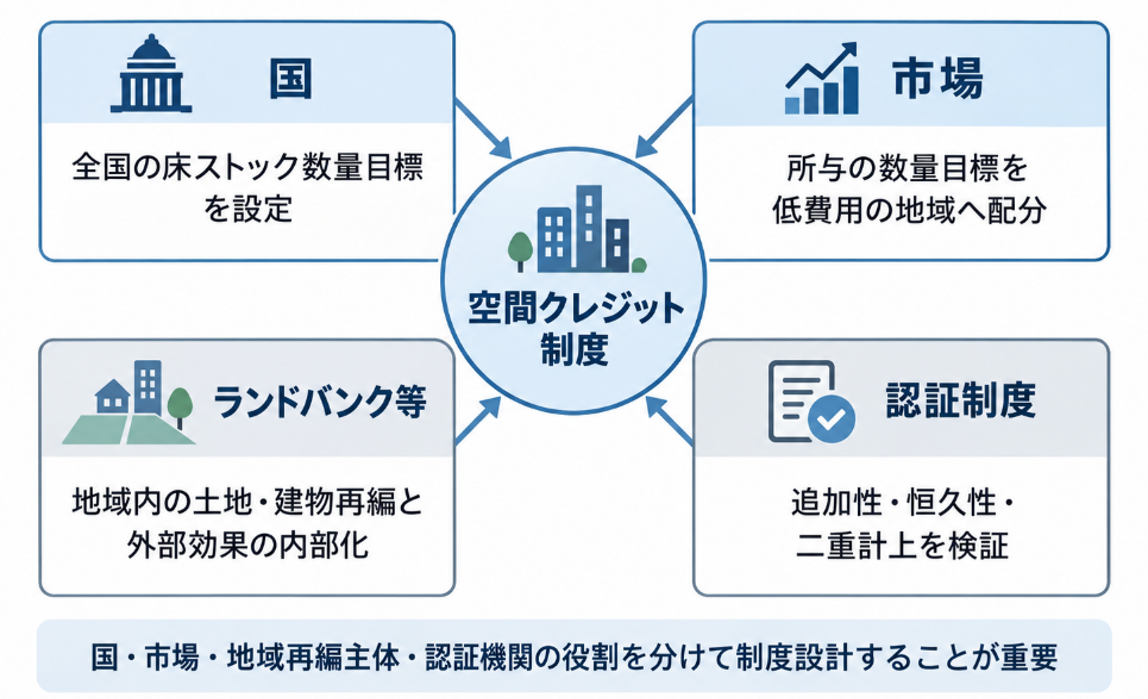
図表2 空間クレジット制度における役割分担
(出所)筆者作成
「都市をつくる政策」から「都市も畳む政策」へ
これまで日本の都市政策は、基本的には人口と経済が拡大する社会を前提としてきた。どこに住宅を建てるのか、どこに道路や鉄道を延ばすのか、どこに商業施設やオフィスを誘致するのかという「都市をつくる政策」が中心だった。
しかし、人口が長期的に減少する社会では、都市政策にも別の機能が必要になる。何を新しく造るかだけでなく、どこから建物やインフラを撤退させ、どこに都市機能を残すのかという「都市も畳む政策」である。
これは、すべての地方都市を一律に縮小させるという意味ではない。全国人口が減少するなかでも、人や企業が集積する地域は残る。重要なのは、過去の人口配置を前提として形成された床ストックを固定したままにせず、将来の人口・経済活動の分布に合わせて再配置していくことである。
空間クレジット取引は、この再配置を進める一つの制度的な選択肢である。人口減少地域で不要になった床を除却することに経済的価値を与え、その価値を新しい床を必要とする地域の開発需要と結びつける。その結果、縮小地域に再編資金を流しながら、需要の強い都市では必要な開発を継続できる可能性がある。
もっとも、今回の研究は、空間クレジット市場が補助金や規制より常に優れていると主張するものではない。完全な情報があれば、適切に設定された除却補助金と開発課徴金によって、理論上は市場と同じ配分を実現できる場合もある[3]。また、除却費用などに不確実性が存在する場合には、価格を固定する政策と数量を固定する政策のどちらが望ましいかは、社会的便益と費用の構造によって異なる[4]。
したがって、問うべきなのは「市場か政府か」という単純な二者択一ではない。全国の数量目標を誰が決めるのか、地域間の配分をどう効率化するのか、地域内の政治的な過少除却をどう補うのか、そして実際の除却をどう認証するのかという、それぞれ異なる問題に適切な制度を割り当てることである。
人口減少は、日本の都市にとって単なる人口の減少ではない。過去に蓄積された住宅、オフィス、道路、上下水道などのストックと、将来それを利用する人口との間に大きなずれが生じることを意味する。そのずれを放置すれば、空き家問題だけでなく、インフラ維持、自治体財政、防災、土地利用などの問題にも波及する。
人口減少を単なる衰退として受け止めるのではなく、より小さくても効率的で安全な都市構造に転換する契機とする。そのためには「どこを成長させるか」と同時に、「どこをどのように縮小するか」を政策の正面に据える必要がある。
空間クレジット取引は、そのための新しい制度設計を考える出発点である。
[1] 取引可能な権利によって、所与の数量目標を限界費用の低い主体に配分する考え方については、Montgomery(1972)などを参照。
[2] 本稿でいうランドバンクは特定の外国制度をそのまま日本に導入することを意味せず、地域全体の便益を踏まえて土地・建物の取得、管理、除却、再利用を行う主体を広く想定している。
[3] 完全情報のもとでは、適切な価格政策と数量政策が同じ限界条件を実現しうる。この点は、空間クレジット市場そのものが常に他の政策手段より優れているわけではないことを意味する。
[4] 不確実性のもとで価格政策と数量政策のどちらが望ましいかという問題は、Weitzman(1974)の古典的な議論に対応する。
参考文献
総務省統計局(2024)「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計」
国立社会保障・人口問題研究所(2023)『日本の将来推計人口(令和5年推計)』
国土交通省(2023)「空家等対策の推進に関する特別措置法の一部を改正する法律」
Brueckner, Jan K. and Robert W. Helsley (2011). “Sprawl and Blight,” Journal of Urban Economics, 69(2), 205–213.
Glaeser, Edward L. and Joseph Gyourko (2005). “Urban Decline and Durable Housing,” Journal of Political Economy, 113(2), 345–375.
Montgomery, W. David (1972). “Markets in Licenses and Efficient Pollution Control Programs,” Journal of Economic Theory, 5(3), 395–418.
Oguro, Kazumasa, Masayuki Nakagawa, and Toru Nakazato (2026). “Spatial Credit Trading in a Shrinking Economy,” SBI-FERI Working Paper E-4.
Weitzman, Martin L. (1974). “Prices vs. Quantities,” Review of Economic Studies, 41(4), 477–491.