

コーヒー1杯でも確定申告?
―ステーブルコイン決済になお残る課題―
はじめに
カフェで1杯のコーヒーをBitcoinで支払う。そんな「暗号資産で買い物ができる未来」が語られて久しい。Bitcoinの生みの親ナカモトサトシが実現しようとしたのは「金融機関の介在無しに、利用者同士の直接的なオンライン決済が可能となる完全なP2P電子通貨の実現」であった。しかし、少なくとも日本では、暗号資産を日常の支払いに利用する場面は、現金や既存のキャッシュレス決済に比べて極めて限定的である。その理由としては、暗号資産の価格変動(支払い・受け取り用の資産として不適)や店舗側の導入コスト等が挙げられてきた。その問題の陰に隠れて見えにくかった課題が実はもう一つあった。
そもそも、価格変動を伴う資産を決済手段とするには、「通常は当該資産を保有せず、決済の瞬間だけ変換して利用する等により価格変動リスクを負わない特別な工夫」を行わない限り使い勝手が悪いこともあって、この見えにくい問題を真剣に考える必要性はなかった。資産と(法定通貨と等価である)マネーとの変換性を高める方向に改善していくほうが、決済システム上、意味がある変革であろう。
ところが、ステーブルコインが実用化されることによって、忘れられていた「この問題」が急にクローズアップされるようになった。利用者が負う税務上の事務負担、すなわち税務遵守コストである。
本稿では、最初にあえて暗号資産を支払いに用いるケースを取り上げて問題の所在をわかり易く解説し、次にステーブルコインで何が課題として残されており、どのような対応が進んでいるか、あるいは未着手であるかを解説する。
日本の税制上、暗号資産による商品・サービスの購入は、支払いに用いた暗号資産の譲渡として扱われる。したがって、利用者は決済時の価額と譲渡原価との差額を算出する必要がある。コーヒー1杯程度の少額決済であっても、使用数量、決済時の価額、取得価額を正確に把握し、取引記録を管理しなければならない。発生する税額がわずかであるほど、その計算や記録に要する実務的負担との不均衡さが際立つ。
2026年に成立した申告分離課税関連法は、主に適切な税率の適用や損益通算等を可能とし、暗号資産の投資環境を整備する重要な改正である。しかしながら、申告分離課税は税額計算の枠組みを見直すものであり、決済の都度発生する損益計算や取引記録の管理負担そのものを免除・軽減する制度ではない。さらに、店舗への直接送金が登録を受けた暗号資産取引業者等を介した「経路要件」を満たさない場合には、申告分離課税の特例対象外(総合課税)となる可能性もあり、決済形態に応じた課税関係の予見可能性の確保が課題となる。
本レポートでは、こうした税務上の摩擦を緩和・解消する方策として、①円建てステーブルコインの決済基盤としての活用可能性と、②少額決済における税務手続きの簡素化措置について多角的に検討する。
円建てステーブルコインの活用:資金決済法上の要件(銀行や資金移動業者等による発行など)を満たす円建てステーブルコインは、同法上の「電子決済手段」に該当する。額面1円で取得し、同額で償還または決済に利用できる円建てステーブルコインであれば、円換算差額が生じにくく、変動型暗号資産よりも所得計算の負担を抑えられる。一方、外貨建てステーブルコインでは対円為替レートの変動により差額が生じ得るため、上述の税務上の課題が生じてしまう。
少額決済に係る簡素化措置:諸外国の制度や法案を参考に、日常の少額決済から生じる損益について、取引の分断防止策を講じた上で所得計算や申告を簡素化する措置を設けることが考えられる。
暗号資産決済に伴う税務上の計算負担
暗号資産で商品やサービスを購入すると、税務上は、支払いに用いた暗号資産を譲渡したものとして所得金額を計算する。所得金額は、譲渡価額と譲渡原価等との差額となる(国税庁「暗号資産に関する税務上の取扱いについて(FAQ)」参照)。
このため、たとえばカフェで1杯1,000円のコーヒーをBitcoinで支払った場合にも、原則として次の考え方により所得金額を算出する必要がある。
譲渡損益=譲渡価額 - 譲渡原価
=1,000円(商品の対価)- 決済に使ったコインの取得単価×使用枚数
日本円の現金や一般的な電子マネーでは、通常、支払いによって利用者に譲渡損益が生じることはない。支払いに使った千円は、過去(あるいは直前)に千円で入手されている。これに対し暗号資産では、過去、例えば300円で入手したものの時価が上がり、受け手が千円だと評価すれば支払いに利用可能なケースが存在し得る(逆に、評価損のケースも考え得る)。こうした場合、取得価額、使用数量、決済時の価額を都度把握し、年間の所得計算に反映させる必要がある。価格変動がある資産を支払いに用いることが根本的な問題をもたらしており、この追加的な記録・計算負担が、日常決済への利用をためらわせる心理的・実務的ハードルとなっている。
納税手続に要する金銭的・時間的負担は「税務遵守コスト(税務コンプライアンス・コスト)」と呼ばれる。暗号資産による少額決済においては、1回当たりの発生税額が極めて僅少であるにもかかわらず、過去の取得価額の特定や取引履歴の照合を要するため、負担する税額に対して著しく不均衡な税務遵守コストが生じる構造となっている。
一定の要件を満たす給与所得者は、給与所得および退職所得以外の所得金額の合計が年間20万円以下であれば、所得税の確定申告を要しない場合がある。ただし、これは所得税の確定申告が不要という特例措置に過ぎず、個人住民税については税額が生じるか否かにかかわらず住まいの自治体に対し申告し、必要があれば納税するのが原則である(所得税の確定申告を行う場合を除く)。
また、医療費控除を受けたり、ふるさと納税においてワンストップ特例を利用しない場合など、別の理由で所得税の確定申告を行う場合には、20万円以下の所得も含めて申告する必要がある。
このように、申告義務の有無と、所得を正確に計算するための記録管理・把握の要否とは明確に分けて論じる必要がある。
制度改正の最新動向:申告分離課税だけでは解決しない
業界団体(JCBA/JVCEA)や政党プロジェクトチームの長年の提言[1] [2]を受け、暗号資産課税の見直しは2026年に大きな節目を迎えた。
- 2026年3月31日:従来、総合課税であった暗号資産取引に20%の申告分離課税(復興特別所得税および防衛特別所得税等を考慮した実効税率は315%)を導入する枠組みを盛り込んだ「所得税法等の一部を改正する法律(令和8年法律第12号)」が公布。
- 2026年7月15日:暗号資産を金融商品取引法上の規制対象に位置づけるための「金融商品取引法及び資金決済に関する法律の一部を改正する法律」が成立(同月23日公布。公布から1年以内に施行)。
- 適用開始の見通し:改正法は「金商法改正の施行日の属する年の翌年1月1日」から適用と規定されており、その金商法改正法は2026年7月23日の公布から1年以内に施行されるため、適用は遅くとも2028年1月1日以後の譲渡等からとなる見込みである(具体的な施行日を定める政令は未公布)。
では、上述の申告分離課税導入により、税務遵守コストの問題は解決したかというと、そうではない。以下で2つの論点を説明する。
論点1 申告分離課税の「経路要件」
申告分離課税の適用は、一定の「特定暗号資産」について、金融商品取引法上の登録を受けた暗号資産取引業者(以下「登録業者」)への売委託による譲渡または暗号資産取引業者に対する譲渡など、所定の要件を満たす場合に限定される。したがって、すべての暗号資産取引が一律に申告分離課税の対象となるわけではない。
海外取引所やDEX(分散型取引所)を介した譲渡は、申告分離課税の特例対象外となる可能性が高い。一方、DEX等で取得した暗号資産であっても、国内の登録業者に移転した後、当該登録業者への売委託または登録業者に対する譲渡として売却する場合には、他の要件を満たせば申告分離課税の対象となり得る。このように、譲渡の「経路」によって適用される課税方式が異なり得る点は、実務上の極めて重要な論点である。
日常決済においては、この経路要件の判断が決定的に重要となる。店舗への直接送金(Peer-to-Peer送金等)が、登録業者を介した譲渡に該当しないと評価される場合には、登録業者で取得した「特定暗号資産」であっても、申告分離課税の特例対象外となり得る。
申告分離課税の適用可否については、譲渡時点における①銘柄、②経路、③取引内容、④時期などの要件を総合的に確認する必要がある。これらの要件を満たす場合には申告分離課税の対象となる一方、いずれかを満たさない場合には同特例の対象外となり、原則的な課税関係(総合課税等)に従って処理される。
租税特別措置法第38条の2第1項は、経路要件(②)を満たす譲渡を、「暗号資産取引業者への売委託により行う譲渡」と「暗号資産取引業者に対する譲渡」の2類型に限定している。
海外取引所・DEXを介した譲渡や、取引所を介さない個人間の直接譲渡が特例対象外となり得るのと同様に、店舗での直接送金についても、登録業者を介した譲渡に該当しないと評価される場合には特例対象外となり、その評価には解釈上の不確実性が残る。
一方、決済代行業者が暗号資産取引業者として登録を受け、利用者から自己の勘定で暗号資産を買い取る契約構造をとる場合には、「暗号資産取引業者に対する譲渡」に該当する余地が生じる。
ただし、決済代行業者が単に店舗の代理人(仲介者)として暗号資産を受領する構造に過ぎない場合には、実質的な譲渡先は店舗であると評価される可能性がある。課税関係の決定においては、事業者の登録の有無にとどまらず、実際の契約形態および決済インフラの仕組みに即した法解釈が必要となる。
こうした経路要件が設けられている背景には、登録業者による取引情報の把握や法定調書(支払調書)の提出を通じた適正課税の確保という、税務執行上の強い合理的理由が存在すると推察される。他方で、店舗決済における具体的な適用関係が明確化されなければ、利用者はもとより決済事業者の事業予見可能性を著しく損なうこととなる。
2026年10月時点において、この決済代行の形式を明示的に規定した国税庁のFAQや取扱通達は確認できない。今後、契約上の譲渡先の認定基準や登録業者の関与態様に応じた取扱いの迅速な明確化が強く望まれる。
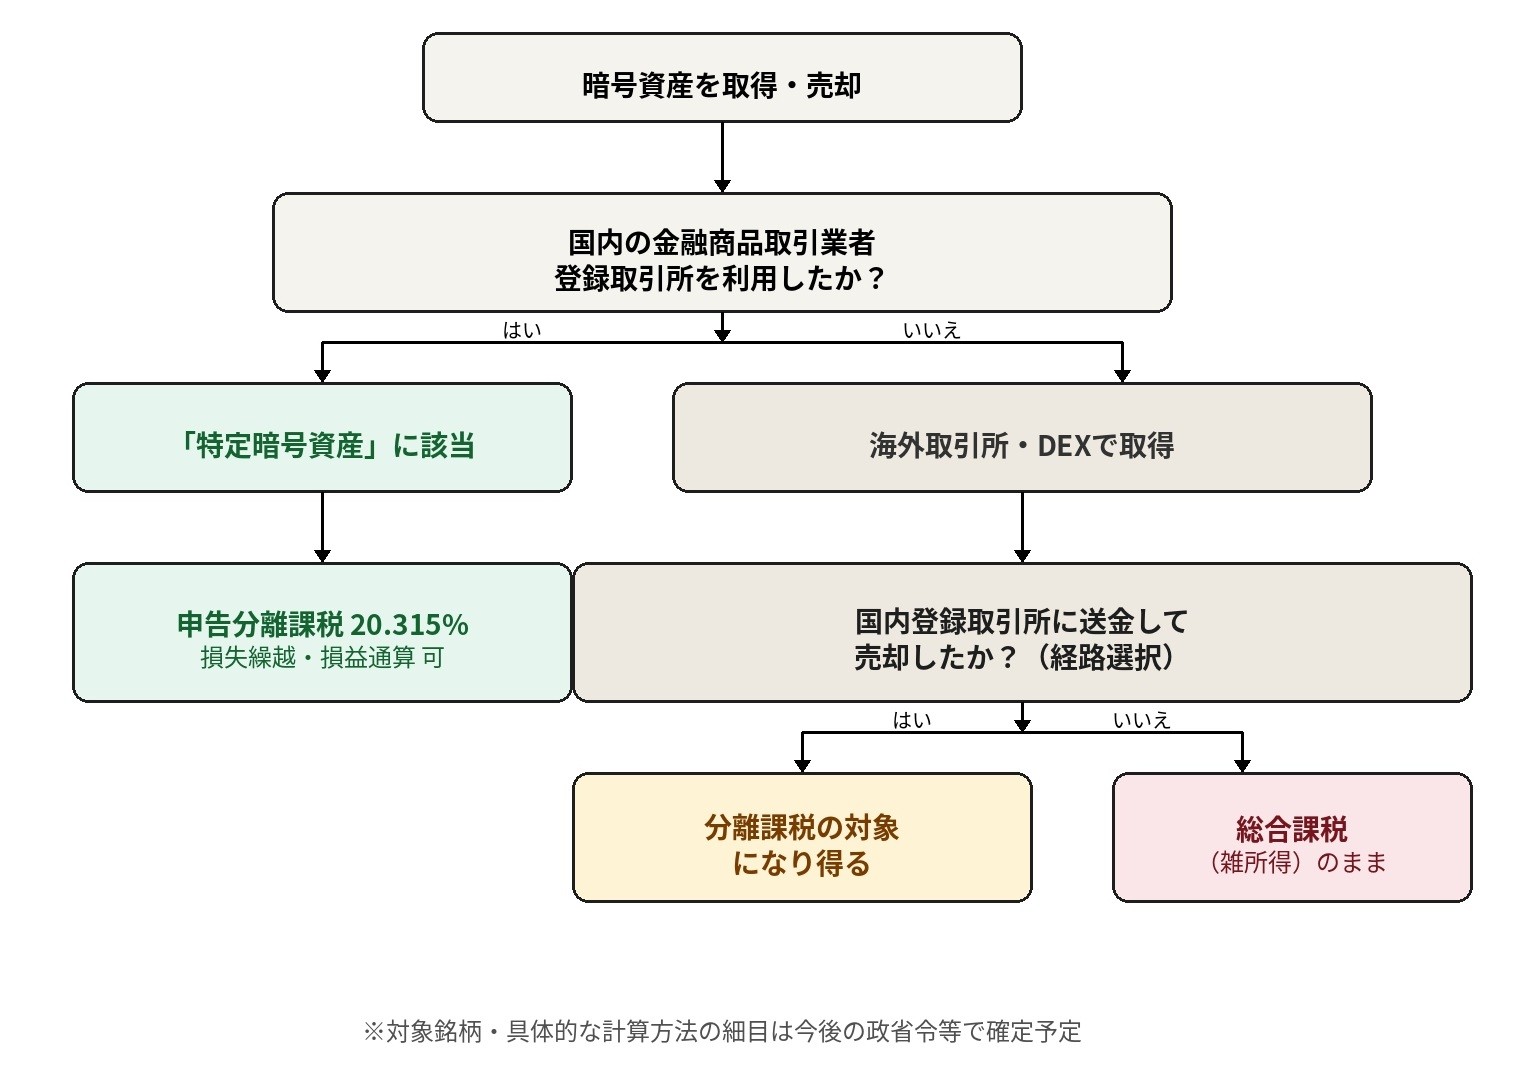
図表1 課税方式が分かれる「経路選択」の仕組み
出所)筆者作成
論点2 申告分離課税後も残る損益計算
店舗決済におけるこうした経路要件がクリアされ、仮に店舗決済が申告分離課税の対象として認められたとしても、決済の都度、譲渡損益を認識して年間の所得を計算する義務そのものが免除されるわけではない。
改正法の適用開始後、申告分離課税の要件を満たす所得には約20%の税率が適用され、一定の損失について3年間の繰越控除が可能となる。しかし、申告分離課税の導入は税率の平準化や投資環境の整備を目的としたものであり、源泉徴収等によって日常決済における消費者の記録・計算といった事務負担を自動的に軽減するものではないため、買い物の度に取得価額と決済時の時価を照合・計算する手続き自体が免除されるわけではない。
したがって、単なる税率の引き下げのみでは、日常決済に伴う実務上の記録・計算負担は解消されない。暗号資産を真の決済手段として社会に定着させるためには、税率の議論とは切り離し、少額取引に係る事務負担そのものをどのように構造的に軽減・免除するかを検討することが不可欠である。
損益計算ツールで解決できること、できないこと
民間の暗号資産損益計算サービス(あるいは損益計算ツール)は、取引履歴の収集や複雑な損益計算を支援する上で極めて有用である。しかしながら、日常決済における負担を全面的に解消するには至らない。主な構造的限界として以下の4点が挙げられる。
第1の限界 オンチェーン情報と実際の用途・目的との照合難度
オンチェーン上の送金データのみでは、当該送金が商品の対価支払いなのか、自己の保有する別ウォレットへの移転なのか、あるいは第三者への贈与・貸付なのかをシステムが自動判別することは困難である。利用者は最終的に、手元のレシートや購買履歴と照合するアナログな確認作業を余儀なくされる。また、ネットワーク手数料(ガス代)の計算やスマートコントラクトを介した処理の反映も計算を極めて複雑化させる。オンチェーン金融の強みであるプログラマビリティの活用により、こうした煩雑な処理が完全に自動化されるかどうかは不明である。この点は、円建てステーブルコインの節で述べるとおり、加盟店・決済事業者がガス代を肩代わりする方法で軽減しうる。
第2の限界 取得価額に関する記録の連続性保持
高精度な自動計算を行うためには、国内外の複数取引所、自己管理型ウォレット、DeFiサービス等に分散したすべての取引履歴を中断なく紐付ける必要がある。過去のデータの逸失、取引所の廃業、あるいはAPI連携の不具合等により履歴が途切れた場合、正確な取得価額の特定は極めて困難となる。合理的な推計方法(総平均法等や簡便的取扱い)を用いる余地はあるものの、結果として実際の取得価額より低く評価され、不利益を被るリスクが残る。
第3の限界 制度的・手続的課題の残存
仮に損益計算の完全自動化が達成されたとしても、申告分離課税における経路要件の充足不充足の判断や、少額取引の申告漏れに伴う法的リスクといった制度上の問題自体は解決されない。損益計算ツールはあくまで計算の補助手段であり、課税制度そのものの課題を代替し得るものではない。この問題に対しても、プログラマビリティの活用で対応できるかどうかは未知数である。
第4の限界 支払いの瞬間に生じる心理的摩擦
一般的なキャッシュレス決済が「その場で支払いが完結する」のに対し、暗号資産決済は支払いの瞬間に将来の確定申告にかかる潜在的な計算債務が発生する。この「レジ前で支払う度に将来の税務負担を意識せざるを得ない」という心理的摩擦自体は、ツール(あるいはサービス)による事後計算では解消されない。
海外における税務負担軽減の動き
諸外国では、日常的な少額決済や支払用ステーブルコインの普及を見据え、利用者の税務負担を軽減するための具体的な法制化が進められている。
米国連邦議会では、少額取引やステーブルコイン決済に伴う課税上の不都合を解消するための法案が提出されている。
- 仮想通貨税制公平化法案(Virtual Currency Tax Fairness Act / S.4171、第119議会)[3]:対価が現金同等物や事業用資産等である取引を除き、1回の取引価額および認識される損益がいずれも200ドル以下の売却・交換について、当該損益を総所得に算入しない(非課税とする)ことを提案している。なお、大口取引を小口に分割して免除を不当に享受する行為(スプリッティング)を防止するため、関連する一連の取引を合算して判定する厳格な集約規定が盛り込まれている。
- デジタル資産PARITY法案(Digital Asset PARITY Act / H.R.8899、第119議会)[4]:一定の規制対象支払用ステーブルコインについて、取得価額が償還価額の99%以上である場合、原則として譲渡損益の認識を不要とする仕組み等を提示している。
これらは2026年10月時点では成立法ではなく提出段階の法案であるが、決済手段としての利便性確保に向けた明確な政策意思を示している。
ドイツでは、所得税法上、個人が私有財産(非事業用資産)として保有する暗号資産については、取得から譲渡までの保有期間が1年を超える場合、一定の要件の下で、その譲渡益は私的譲渡取引としての課税対象外(非課税)とされている[5]。
ポルトガルにおいても同様に、個人が一定の暗号資産を365日以上保有した後に譲渡した場合、一定の要件の下でキャピタルゲイン課税の対象から除外する制度が整備されている[6]。
これらは少額決済に特化した免除制度ではないものの、暗号資産の保有・利用に伴う税負担を緩和し、実務上の細かな損益計算を不要とするアプローチの比較例として非常に参考になる。
OECD(経済協力開発機構)がG20に提出した報告書『Taxing Virtual Currencies』(OECD, 2020)[7]においては、各国の暗号資産課税の比較分析とともに、政策上の主要課題が整理されている。同報告書では、暗号資産の小規模かつ偶発的な取引(決済や交換等)に伴う過度な税務遵守コストに配慮し、少額非課税措置(De minimis exemption)などの政策的選択肢を検討すべきであることが提示されている。この国際的な議論の枠組みは、日本が少額決済の簡素化措置を講じる上でも重要な理論的根拠となり得る。
決済基盤として期待される円建てステーブルコイン
暗号資産による決済の問題の根源は「価格変動する金融資産を決済手段として利用する使い勝手の悪さや、その価格変動に伴う都度の損益計算負担」にあるとすれば、その直接的な解決策となるのが、ステーブルコインの活用である。円建てステーブルコインにおいては、価値が固定されているため、保有したり決済で用いても損益は生じず、原理的にはこの問題が生じないはずである。ところが、実際には、税務上の課題などが残されている。これらについては、金融庁が税制改正要望で対応を求めるなど動きが出始めているものの、取扱いの明確化が進んでいない論点も多い。以下では、この問題について解説する。
資金決済法上の要件を充足する通貨建てステーブルコイン(円建て、外貨建て)は、同法上の「電子決済手段」として位置づけられる。日本円に連動する円建てステーブルコインは、額面(1コイン=1円)で取得・利用・償還される限り、原則として対円での為替変動差益(円換算差額)が発生しない。そのため、価格が変動する暗号資産と比較して、所得計算上の負担を大きく軽減し得る有力な決済基盤となる。
図表2 暗号資産とステーブルコインの比較
|
比較項目 |
暗号資産(Bitcoin等) | 円建てステーブルコイン |
| 法律上の区分 | 資金決済法上の「暗号資産」 | 資金決済法上の「電子決済手段」 |
| 価格変動リスク | あり(市場需給によって価格が上下する) |
ほぼなし(1コイン=1円にペッグ)。ただし、デペッグ等のリスクあり |
| 決済時の損益発生 |
原則として発生する(譲渡損益の計算が必須) |
原則発生しない(円換算差額が生じないため) |
| 税務上の計算負担 | 極めて重い(取得単価の継続的追跡・管理が必要) |
極めて軽微(円換算差額がない限り原則計算不要)。ただし、ガス代には留意。 |
| 店舗側の導入コスト |
ネットワーク手数料、決済代行手数料等 |
システム構築、決済代行、法令遵守等の総コスト検証が必要 |
普及に向けたインフラ・制度上の論点
もっとも、円建てステーブルコインは計算負担の軽減において大きな優位性を持つが、実務的な定着に向けては技術面・制度面における課題のクリアが必要となる。
まず技術面においては、ガス代の取扱いが挙げられる。ステーブルコイン本体の価格変動による差益が生じない場合であっても、パブリックブロックチェーン上で送金を行う際にガス代をETH等の変動型暗号資産で支払う形態では、決済の都度「ガス代として消費した暗号資産の譲渡損益計算」が発生し、税務事務の煩雑さが残ってしまう。したがって、単なるコインの発行にとどまらず、アカウント抽象化(Paymaster[8])を活用したステーブルコインによるガス代決済や、加盟店・決済代行業者による肩代わり(Gasless決済)、プライベートチェーンの活用といった、「利用者に暗号資産建てのガス代計算を発生させない決済インフラの構築」が前提となる。こうした肩代わりは、個人に都度の損益計算を求める代わりに、事業者側の会計処理で一括して扱う形に寄せるものであり、利用者の税務遵守コストを下げうる。ただし、事業者側には別途コストが生じる。
次に税制度面においては、権利移転に伴う税務手続がハードルとなる場合がある。資金決済法上の3号電子決済手段(信託型ステーブルコイン)は、裏付けが信託受益権(特定信託受益権)であるため、受益者等の変更等があった場合に、受託者が相続税法上の「信託に関する受益者別調書」や所得税法上の「信託の計算書」を提出する義務を負う。しかし、信託型ステーブルコインは不特定多数の利用者間で転々流通し、頻繁かつ多数の取引に用いられることが想定されており、受託者は受益者(保有者)の氏名等やその変更を把握できない。このため、金融庁は2026年8月公表の令和9(2027)年度税制改正要望において、これらの調書の提出を不要とするなどの措置を求めている。このほか、一時的な市場価格の乖離(微細な差額)の取扱いについても、国税庁による明瞭なFAQや通達の発出が望まれる。
さらに運用・リスク管理面として、裏付け資産の保全不備や発行体の信用悪化等により額面(1円)からの離脱(デペッグ)が生じた場合には、実質的な譲渡損益が発生して所得計算が必要となるリスクがある点にも留意が必要である。発行・償還の確実性や分別管理、事業継続性について、厳格な監督体制と利用者保護制度の維持が不可欠となる。
一方、米ドル建てステーブルコイン(USDT, USDC等)は、米ドルに対する価値の安定を目指して設計されている。しかし、日本の納税者にとっては「対円での為替レート」が常に変動するため、決済時点の円換算額が取得時の円換算額と異なれば、当然に譲渡損益(円換算差額)が発生する。
たとえば、1米ドル=140円の時に取得した米ドル建てステーブルコインを、1米ドル=150円の円安時に商品決済に使用した場合、1コイン当たり10円の課税対象となる利益が生じる。
したがって、外貨建てステーブルコインは、暗号資産に比べれば価格変動リスクが低いものの、対円の為替差損益が生じるため、税務計算負担の軽減という観点においては円建てステーブルコインと同等の効果をもたらすものではない。ステーブルコイン決済の利便性を高めるためには、外貨建てステーブルコインに関しても、為替差損益の取り扱いや少額決済における計算簡素化など、制度面でのさらなる改善・配慮が求められる。
外国通貨(現金の外貨)でも、取得時と使用時の為替レートの差により、論理的には円換算差額が生じ得る点は外貨建てステーブルコインと同じである。ただし、個人が保有する外貨を商品購入に充てる取引では、取得時期や適用レートの追跡・記録が実務上形骸化しやすい。これに対し、ステーブルコインの取引が行われるパブリックブロックチェーン上では、送受信アドレス、数量、タイムスタンプ等が改ざん困難な記録として残り、課税当局を含む第三者による検証が可能である。オフチェーン取引やプライバシー技術を用いた取引など、すべてが捕捉されるわけではないが、現金取引と比べて事後的な追跡は不可能ではない。
しかし、「できること」と「やったほうがよいこと」は同じではない。同じものは同じように扱うという前提に立てば、少額の支払いにおいて税額と税務遵守コストの均衡を図るという政策的視点はありうる。外貨建てステーブルコインの制度設計においても、少額決済については、為替差損益の計算を簡素化する余地があると考えられる。
おわりに
日常の決済手段としては、法定通貨と等価性を持つマネーのほうが適していると考えられる。現に、現在の金融システムにおいても、株式や投信で日常決済を行うということはなく、銀行預金や電子マネーが用いられている。ステーブルコインも、額面での償還が確保され等価性が保たれるのであれば、これらと同様の役割を担いうる。決済システムの効率性の観点からは、価格変動を伴う暗号資産を決済手段とするよりも、等価性のあるステーブルコインの基盤整備を進めることに意義があろう。
仮に、運用性のある資産を日常の支払いに結び付けるとすれば、アリペイが行ったようなMMFと銀行預金(アリペイが管理する銀行預金のエスクロー口座)との自在なスイングサービスにより、即時かつ低コストでの資産とマネーの振替サービスを充実させる方向への発展であろう(ただし、金融システム安定上の論点は別途存在する)。
今後、オンチェーン金融におけるマネーとしてステーブルコインやトークン化預金が期待される。このためには、利用者が無用な税務遵守コストを負わないよう税制度上の整備を進めていくことが不可欠である。今後の政策的検討課題として、以下の5点を提言したい(暗号資産を決済に用いる場合に関するものを含む)。
少額決済に係る計算・申告の簡素化
暗号資産による支払いでは、少額であっても決済の都度、損益計算が必要となる。円建てステーブルコインでも、ガス代を暗号資産で支払う場合などには同様の問題が残る。一定金額以下かつ発生損益が僅少な日常の購買決済について、所得計算および申告義務を免除または大幅に簡素化する制度(De minimis rule)の創設を検討すべきである。本制度の導入は、消費者の事務負担軽減のみならず、僅少な税額に対して過大な把握・調査コストを要する税務当局側の行政効率化(徴税コストの適正化)にも寄与する。なお、制度設計においては、取引を意図的に分割して免除枠を不当に享受する租税回避行動を防止するため、一定期間の取引を集約して判定する厳格な分断防止規定(集約規定)のセット設計が不可欠となる。
暗号資産による店舗決済における課税関係(経路要件)の明確化
暗号資産を決済に用いる場合の課題として、店舗での直接支払い、あるいは決済代行業者(PSP)を介した決済について、契約形態や登録業者の関与態様に応じた申告分離課税の適用可否を、法令・通達・FAQ等で早期に明確化すべきである。暗号資産が決済に用いられる場面としては、たとえば、①暗号資産で報酬や収益を受け取った者が、換金せずにそのまま消費に充てる場合、②すでに暗号資産を保有する個人が、その一部を店舗やECでの支払いに充てる場合、③ゲームやNFT、オンチェーン上のサービスなど、暗号資産建てで取引が完結する経済圏の中で支払う場合、などが考えられる。こうした場面では、換金の手間を避けて直接支払いを選ぶ利用者が出てくる可能性があり、経路要件の取扱いが不明確なままでは、事業者および利用者の予見可能性が損なわれる。なお、申告分離課税の経路要件は特定暗号資産の譲渡に関するものであり、ステーブルコイン(電子決済手段)には適用されない。
円建てステーブルコインの決済インフラとしての推進
本人確認(KYC)、システム運用、不正利用対応等を含む社会全体の総コストを慎重に検証しつつ、円建てステーブルコインを普及させるための環境整備を進めるべきである。併せて、デペッグ防止策と強固な利用者保護体制を確保することが前提となる。
課税時点の見直しに関する中長期的研究
暗号資産間の交換(Crypto-to-Crypto)等の過程では都度の損益を認識させず、最終的に法定通貨へ換金・出金した時点、または高額な資産・サービスの購入(消費)時点に課税時期を集約(繰り延べ)する仕組みについても、中長期的な検討課題とすべきである。ただし、暗号資産同士の交換、国外移転、贈与・相続への対応、および租税回避の防止策を含め、課税の公平性と税務執行可能性の双方を担保する制度設計が必要である。
外貨建てステーブルコインに係る少額取引の特例措置
前述の少額決済の簡素化(一つ目の提言)の対象のうち、とりわけ為替差損益が生じる外貨建てステーブルコインについては、為替変動に伴う円換算差額の計算を免除・簡素化する措置を検討すべきである。その際は、既存の外国通貨との課税の中立性、取引捕捉の可否、および租税回避防止の観点を総合的に勘案して要件を厳格に定義する必要がある。
2026年の申告分離課税関連法の成立は、日本の暗号資産市場における投資環境を格段に改善する重要な一歩である。しかしながら、生活者が日常の決済手段として暗号資産やステーブルコインを利用する場面においては、諸問題が残存している。今後は、投資家保護および市場活用の視点に加え、消費者の決済利便性という観点を包摂し、「課税の公平」「取引の予見可能性」「税務執行可能性」の3点が高度に調和した税制の構築が期待される。
[1] 一般社団法人日本暗号資産ビジネス協会(JCBA)・一般社団法人日本暗号資産取引業協会(JVCEA)(2023),『暗号資産に係る税制改正要望書』.
[2] 自民党デジタル社会推進本部 Web3プロジェクトチーム (2023),『Web3ホワイトペーパー 〜新たなデジタル経済圏の開拓に向けて〜』.
[3] U.S. Congress, Senate (2026), "S.4171 - Virtual Currency Tax Fairness Act", 119th Congress (2025-2026), Introduced March 24, 2026.
[4] U.S. Congress, House of Representatives (2026), "H.R.8899 - Digital Asset PARITY Act", 119th Congress (2025-2026).
[5] ドイツ所得税法(Einkommensteuergesetz: EStG)第23条第1項第1文第2号(§ 23 Abs. 1 Satz 1 Nr. 2 EStG)。同条項により、私有財産である非事業用資産の譲渡益は取得から1年以内の取引のみが「私的譲渡取引」として課税対象と規定されており、1年超保有後の譲渡益は課税対象外となる。行政指針として連邦財務省(BMF)通達(BMF-Schreiben vom 10. Mai 2022, IV C 1 - S 2256/19/10003 :001)を参照。
https://www.gesetze-im-internet.de/estg/__23.html?utm_source=gemini
[6] ポルトガル個人所得税法典(Código do Imposto sobre o Rendimento das Pessoas Singulares: CIRS)第10条第1項k号および同条第17項。2023年国家予算報告法(Lei n.º 24-D/2022, de 30 de dezembro)により新設。第10条第17項の除外規定に基づき、365日以上保有された暗号資産の譲渡益は個人所得税(キャピタルゲイン課税)の対象から除外される。
https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cirs_rep/Pages/irs10.aspx
[7] OECD (2020), "Taxing Virtual Currencies: An Overview of Tax Treatments and Emerging Tax Policy Issues", OECD Publishing, Paris.
https://www.oecd.org/content/dam/oecd/en/publications/reports/2020/10/taxing-virtualcurrencies_e787d5db/e29bb804-en.pdf
[8] Paymaster(ペイマスター):暗号資産のイーサリアム(Ethereum)をはじめとするブロックチェーンにおける最新規格「アカウント抽象化(ERC-4337)」で導入された、「ガス代(ネットワーク手数料)の処理を専門に行うスマートコントラクト(プログラム)」のこと。一言でいうと、ガス代の決済代行・肩代わりをしてくれるシステム。