

2026年10月9日
Digital Bank Runへの対応試案
―1日当たり引出上限設定による流出遅延策―
米国2023年のDigital Bank Run
米国では2023年3月から5月初にかけて、シリコンバレー銀行、シグニチャー銀行、ファースト・リパブリック銀行が相次いで破綻した。破綻の理由として、シリコンバレー企業へ集中したビジネスモデルと、非付保預金への過度の依存、預金デュレーションに関する不合理な想定等が挙げられている。これら銀行の破綻に際してDigital Bank Runというデジタル情報化社会ならではの新しい預金取り付けが発生した。すなわち、SNSにより当該銀行への信用不安のルーマーが瞬時に拡散し、PCやスマホの銀行アプリによって自分・自社名義の他行口座への送金がなされ、急激かつ大規模に預金が流出したのである。その流出速度は凄まじく、シリコンバレー銀行の場合わずか2日で預金の大半が流出している。こうしたDigital Bank Runを受けて、FRB・FDIC・FSB等では様々な対策の検討が行われた(FDIC 2023, FRB 2023ab, BCBS 2023/24/26, FSB 2024, Sandri et al. 2023)。
取り付けと中央銀行流動性供給
FSB(金融安定理事会)は、預金流出速度が従来よりも格段に速かったことを指摘し、各国の監督当局・中央銀行はDigital Bank Runへの対応を急ぐ必要性を訴えている(FSB, 2024)。また、米国の事例を念頭に、流動性危機に直面した銀行は中央銀行が提供する流動性ファシリティに迅速にアクセスできるよう事前に備えておくことを提言している。このほか、米国のケースでは流出の速度と規模が極端であったため、1)事前に流動性準備を図ったとしても危機を防ぐのは容易ではなく、それゆえ、2)監督当局は持続不可能なビジネスモデルや不十分なリスクガバナンス等の弱点を持つ銀行を早期に精査し是正する必要があることを指摘している[1]。
FRBは、BTFP(Bank Term Funding Program)によりDigital Bank Runの他行への波及を阻止すべく対応を図った[2](FRB 2023a)。これは、銀行が保有している米国債などオペで連邦準備銀行が買い入れ可能な証券を、市場価格ではなく額面価格で担保評価し、最長1年間の流動性を供給するというものである。銀行が預金払い戻しのために、含み損を抱えた証券を市場で投げ売りし、証券価格の下落が次の負の連鎖に拡大していくというシステミックリスクを防止するものであった(U.S. Government Accountability Office, 2023)。
Digital Bank Runが発生した際、シリコンバレー銀行は地区連銀のディスカウントウィンドウで既存の貸出可能価額まで借入できたが、追加の資金にアクセスするためFHLBSFから担保を迅速に移管する準備ができていなかったことなどから預金の流出速度に対応できなかった(U.S. Government Accountability Office, 2023)。前述のFSBの指摘を待つまでもなく、FRBはこれを教訓に銀行に対して不測の事態に備えて地区連銀に十分な担保を預託しておくよう指示している(FRS et al., 2023)。
中央銀行流動性供給の限界
もっとも、万一に備えた流動性手当てをどれだけ確保しておけばよいかについての答えはない。シリコンバレー銀行については、取り付けが始まった最初の2日間で預金の流出率は85%に達している(Office of Inspector General FRB, 2023)[3]。これだけの流失を想定して平時から備えていては銀行ビジネスが成り立たないし、リスクが高まった際に逆風のなかで手当てする(資産を大規模に適格担保に入れ替える)ことも不可能である。
米国では、連邦準備法13条3項および10B条により、緊急貸出も含めて連邦準備銀行の与信には担保が必須であり(納税者保護のためのlendable valueの付与、支払不能先への貸出禁止、広範な適格性の要求、財務長官の承認、理事会5名以上の賛成)、取り付けに直面した個別行への無担保貸出という選択肢は制度上存在しない。2023年3月には大規模な中央銀行流動性供給が行われたが、シリコンバレー銀行とシグニチャー銀行に関しては、担保の事前差入れの不足と、カストディ銀行・FHLBから連銀への担保移管に要する時間が制約となり、供給は間に合わなかった。
無担保信用は「健全先」の「決済円滑化に限る」という原則は、米国外の銀行監督体系でも共通してみられる。それゆえ、短期間での預金流出という特性を持つDigital Bank Runへの対処において決定的なのは、中央銀行の貸出意思や枠組みの有無ではなく、平時からの担保プレポジションとオペレーションの事前検証、および担保移管インフラの24時間化であると考えられる。しかし、そうした事前対応すらも、極めて大規模な預金流出に対しては無力化されてしまう。ここに、Digital Bank Run対応の根源的な難しさがある。
預金保護範囲の拡大による対応
この事件を機に、預金保険制度に関しても様々な改善策が検討された。破綻した3銀行は預金保険対象外の預金の保有率が高かったことも問題視された。FDIC(2023)は、①これまでどおりの定額保護(Limited Coverage)、②全額保護(Unlimited Coverage)、③事業用決済口座に手厚く預金保険をかけるターゲット保護(Targeted Coverage)の3つを比較して分析している。
FDIC(2023)は、②の全額保護については、取り付けに対する最も明確な解決策であるとしているが、基金の十分性や銀行のリスクテイク助長など別の問題があることにも言及し、③のターゲット保護を最も有望と位置付けている。もっとも、実際の危機時には、シリコンバレー銀行とシグニチャー銀行に関しては、事実上の全額保護を行っている(システミック・リスク・エクセプションの採用)[4]。なお、事件後には、全額保護をすべての金融機関に最初から適用するという案も検討されていた(FDIC, 2023)。しかし、効果的に銀行取り付けのリスクを除去することが期待される一方で、金融機関の過剰なリスクテイクを誘発する可能性があり、また、金融機関に負荷される預金保険料が増加するなどの難点が指摘され、適用には至らなかった。
預金全額保護が有効とは限らない
そもそも預金全額保護が「効果的に預金取り付けリスクを除去する」というFDICの認識は正しいのであろうか。あるいは、日本で成立するのだろうか。日本では、全国的なシステミック預金取り付けは過去2回発生している。1927年3~4月の昭和金融恐慌時の取り付けと、1997年11~12月の平成金融危機ピーク時の取り付けである。関係者間で「魔の11月、12月」と呼ばれるこの2か月には、拓銀破綻と山一證券自主廃業が契機になり、全国20以上の金融機関でシステミックな預金取り付けが発生した。財務内容に問題がない健全な金融機関でも取り付けが発生している。
朝日新聞の記事データベースで「金融危機」に関連するワード(金融危機、破綻等)を含む記事数と、銀行券発行高の前年比を日次グラフにしてみると、拓銀破綻(11月17日)と山一證券自主廃業(11月24日)の記事掲載数ピーク日の1~2日後に銀行券発行高前年比がピークをつけている(図表1)。この反応の速さは、平成金融危機の預金取り付けが個人預金中心に発生していたことを示唆していると考えられる。新聞紙面に「金融危機、破綻」といった言葉が躍っていることを受け、個人が金融機関に預金引き出しに走ったことが読み取れる。
当時、預金保険制度は確立されており、前年1996年には預金保険の全額保護が実施され、金融当局も広報に努めていた。全額保護は預金保険制度のいわば最強手段であるが、預金取り付けには効果的ではなかったことが1997年に得られた経験である(西畑, 2022; Nakaso, 2001)。原因として広報の不足を指摘することは可能だが、国民の認知度が高い、もしくは全員が認知しているとしても、政府のコミットメントを全員が信じて合理的に行動すると考えるのは楽観的であろう。疑念が僅かにでもあれば、「預金を引き出さない」という協調行動が実現しなくなる(信じてはいるが念のため引き出しておくことが合理的となる)。
国の違いや、背景の状況の違いはあるにせよ、日本の平成金融危機時において「システミックな取り付けに対して預金全額保護が機能した」とは言い難い。他国の研究事例をサーベイしても、全額保護という政策が信任され、預金者行動にも反映されることを政治のコミットで引き出せたという事例はサーベイした範囲では見いだせなかった。一方で、預金引き出しの程度を軽減したという実証分析は存在している。例えば、42の銀行危機を分析したLaeven and Valencia (2012)が挙げられる[5]。
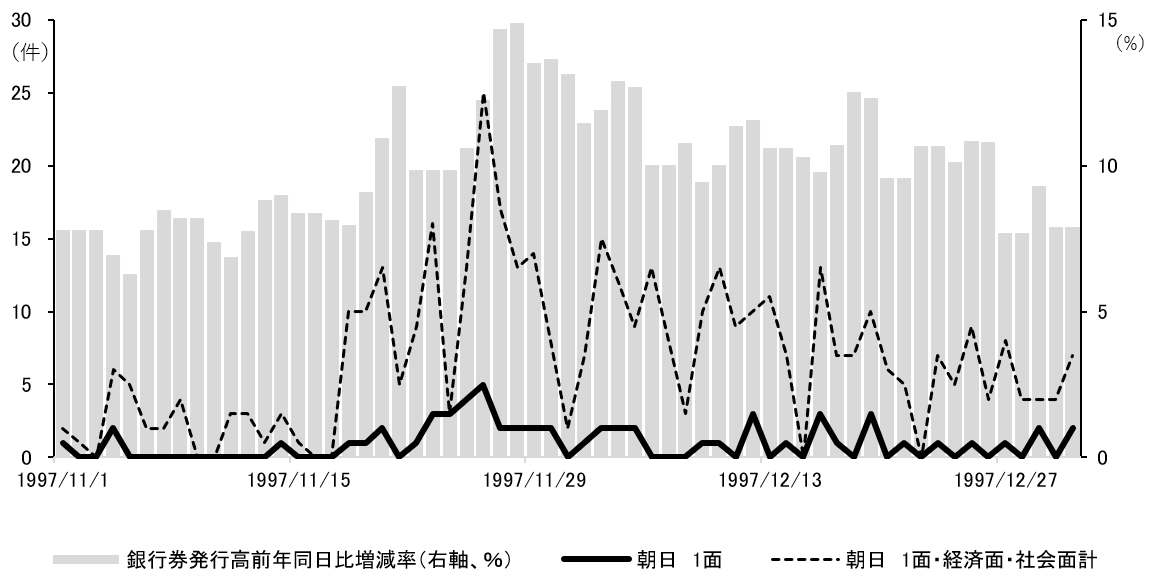
図表1 朝日新聞「危機ワード群」記事数(左軸)と銀行券発行残高の前年比(右軸%)
出所:朝日新聞記事をもとに筆者作成。
注:日本銀行は日次の銀行券発行残高は公表していないが(月次のみ)、現在廃刊となった日経金融新聞が日々の資金需給表を掲載しており、その日次データをもとに前月末値から日次計数を接続することで日次残高を算出している。非営業日は前営業日の値を横置き。
預金の引き出し制限
Digital Bank Runに対する対応策として、米国では預金の引き出し制限も提案された。契約上の合意により、事前に引き出し額の制限を設ける方法や、個別金融機関に預金引き出し制限を設ける方法が提案されている。一方で、預金の引き出し制限は、更なる当該銀行の信用悪化を招くとともに、場合によっては他行の取り付けに拡大する懸念が指摘されている(International Association of Deposit Insurers, 2023)。
ただ、この引き出し制限については以下で検討するように、①預金引き出しを強制的に止めるのではなく一日当たりの引き出し制限というかたちで、預金流出を遅らせるような手法を採るとともに、②企業金融決済への影響を最小限にする工夫を加えれば、検討すべき案となりうると考える。
引き出し制限の試論:基本的な考え方
Digital Bank Runは、そのスピードや規模が従来型の取り付けに比べて一段と速く大規模なものになっている。当該行や当局が、状況を把握し対応策をとる余地を確保するために、預金の流出速度に摩擦を発生させる工夫は、社会厚生全体を改善させる可能性がある。例えば、事実誤認に起因する取り付けであれば、ネットメディアや伝統的メディア、あるいは銀行アプリ、SNS等を通じて誤認を正す時間の確保が重要となる。こうした時間確保は、無用な取り付け騒ぎや悪意を持った攻撃から、銀行、ひいては預金者ほか多くのステークホルダーを守る手立てとなり得る。取り付けの動きが始まった初期段階で対応する手段がないか、日本の制度やインフラを基にして、思考実験を行い、試案を考えてみた。
基本的な考え方は、一日当たりの預金引き出し額に上限を設け、預金流出のスピードを、副作用を抑制できる範囲で遅らせることである。その妥当性は、引き出し制限導入によるメリットとコストを社会厚生全体の視点から各々推測し、比較考慮することで判断されよう。定量的な評価は、メリットやコストの一部に関して先行研究があるが、他行への取り付け伝播など推計が極めて困難なものが多く、試案の定量的な評価は容易ではないことを予め断っておく。
なお、時間軸の考察も重要となる。日本では、近年、マネーロンダリングや特殊詐欺被害対策として一日あたりの引き出し限度額を引き下げる動きが続いている。預金を狙った送金詐欺は日常的に生じていることから、狙った効果とコスト(預金者にとっての不便さ)は両者ともに「日々生じている」ことになる。一方、取り付け対応として限度額を引き下げた場合、効果はごく特定の時期に集中する一方、コストは日々発生するという非対称性が伴う。メリットとコストの大きさは、時間方向に積分して検討する必要がある。また、詐欺対策措置での引き下げにより、すでに十分な引き下げが達成されてしまっている可能性もあり、追加的な措置の必要性を検討する際の検証ポイントとなる。
このほか、日本と米国の相違点にも配慮が必要である。米国では中央銀行によるLLR実施において対象先金融機関がviable(存続可能)であることのほか、担保の確保が求められており、前述のようにこれが流動性危機への迅速な対応のハードルとなっている。一方、日本では、内閣総理大臣および財務大臣からの要請を受けて政策委員会が金融システムの安定のため特に必要と判断する場合には、「特別の条件による資金の貸付けその他の信用秩序の維持のために必要と認められる業務」として38条特融が存在しており、その4条件には有担保であることは含まれていない。こうしたギャップも限度額設定の必要性に関連してくる要素となる。
以下では、上述の論点を踏まえたうえで、個人預金と企業預金に引き出し限度額を導入する際の論点を試案とともに示す。
個人預金:一日あたり引出限度
個人預金の場合、預金の流出経路は、①ATMからの流出、②銀行窓口からの流出、③他行口座への振込み(銀行アプリもしくはATM操作)による流出の3種類である。
ATMを通じた現金引き出しや他行送金にはかつて上限がなかったが、1990年代前半一人一日当たり引き出し額が50~100万円に制限された。筆者が日本銀行信用機構局在籍時に、ATMを通じた取り付けを防ぐ意図で都銀懇話会に提言して実現したものである(西畑, 2022)。加えて、前述のようにメガバンクやネット銀行の一部では2023年秋に特殊詐欺被害防止やスマホ盗難等による第三者の不正引出し対策を目的として、預金引き出し額を一人一日当たり50万円に制限する措置を導入し、その後、他の預金金融機関にも拡がっている。
窓口の引き出しには現在制限はない。但し、ATM引き出しの場合、現金引き出し額はATMの銀行券保管量が事実上の上限になっている。このように現状でも銀行券引き出しには既に種々の上限設定がなされているが、緊急時には窓口を含めた払い出し制限が望ましいといえる。なお、窓口を含め銀行券引き出しに制限を設けることについては、イタリアに先例がある。イタリアでは平時からマネロン対策等のため窓口とATMを合わせ一人一日当たり1,000ユーロ(約18万円相当)しか預金を引き出すことができない。こうしたイタリアでの運用(各行の契約対応)では、特に問題は生じていないように思われる(西畑, 2022)。
個人の他行振込みについては、ATMでの現金引き出しと合わせて制限をかけている銀行が多く、PCやスマホの銀行アプリからの他行送金は100万円までとしている先が大半である。
窓口での他行口座への送金に関しては、他行の「自分名義口座への振込み」を一日あたり一定の額まで制限することが案として考えられる。住宅ローン返済や各種引き落としなど定期送金が組まれていたものには制限を設けないかたちとする。制限を設けることの社会的コストを抑制し、市民生活に重大な支障が出ないように工夫する必要性に伴う措置のひとつである。
銀行口座開設時に予めこうした制約があることを周知し、こうした制約のもとで銀行サービスを活用してもらうことで、想定外の事後制約導入がもたらす社会混乱を回避することが可能となる。事後的な制約導入やATMの現金在庫切れは、預金者にとっては想定外のイベントであり、取り付けが他行に拡散する原因となりかねない。先のイタリアの事例も、引き出し制約があることが社会の前提になっているからこそ受け入れられていると考えられる。なお、システム上、個人預金について他行の本人名義口座への振込みにフィルターをかけて制限することは十分可能であると思われる。
預金の引き出しに関する上記の3ルートを統合して、一人一日当たり引き出し上限をたとえば80万円程度とすることによって、全体としての預金流出速度を遅らせることができる。金額は腰だめ的なものであり、どの程度が妥当かは定量的な検証が必要となろう。その際、特殊詐欺被害対策で上限引き下げが行われたことに伴うメリットとコストの分析が参考となろう。
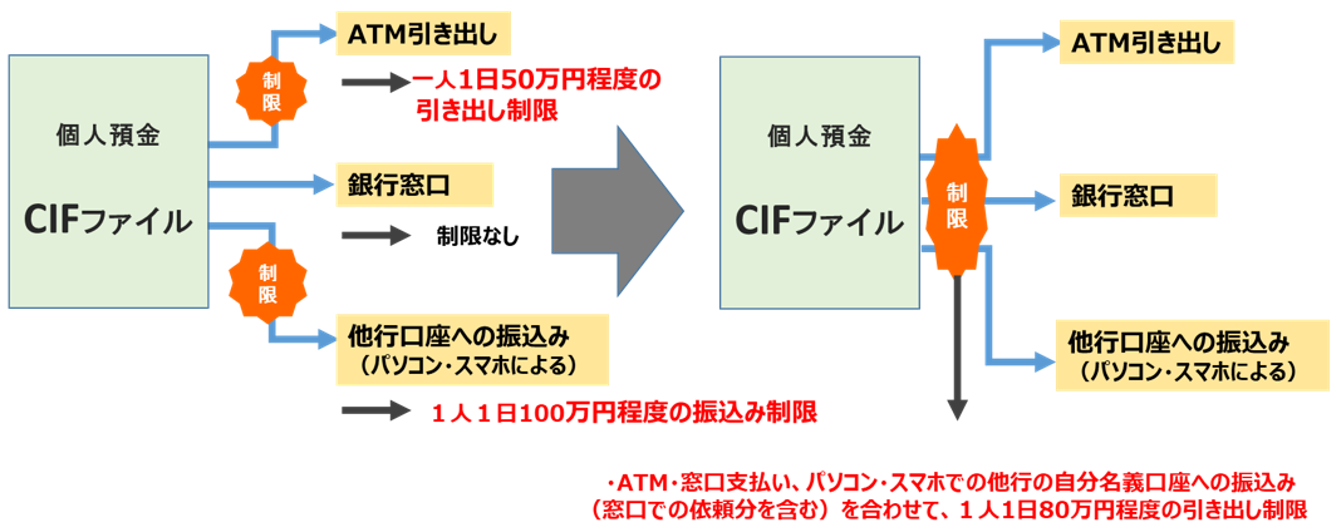
図表2 一日当たりの預金引き出し上限を設定する方式(個人預金)
出所:筆者作成
企業預金への応用
企業預金については、預金サービス利用を巡る事前の契約として送金額に制約を課すことが現実的でなく、また、事後対応として制約を急遽導入することの社会的コストが個人より著しく大きいと考えられる。予見可能性は混乱を拡大させないための極めて重要な要因である。
考え得る「事前」対応としては、他行振込みに関して「他行の自社口座への振込み」のみに事前制約を課すことが考えられる。経済活動上、こうした制約は個人預金以上に慎重な議論を要する。一方、実現可能性については、システム的に「他行の自社口座への振込み」にフィルターをかけ、一日当たりの振込み額を制限することは可能だと思われる。
なお、日本においては、当座預金にはフィルターをかけるべきではないと考える。日本の場合、預金保険制度上、「無利息」・「預金者が払い戻しをいつでも請求できる」・「決済サービスを提供できる」との条件を満たす預金、具体的には、「当座預金」「利息のつかない普通預金」は全額保護されることになっている。米国では、こうした預金種別による全額保護制度はないので、これが2023年春の米国のDigital Bank Runを助長したと考えられる。これも、付利はされないが保護があるというトレードオフを、事前に企業が選択できる制度になっていることの重要性を示唆している。社会コスト(金利を失う機会費用)と安全のバランスを勘案したうえで、銀行サービスの利用を企業ビジネスのなかにどう位置付けるかの判断を企業が平時から行っておけば、銀行の信用不安時の混乱は相対的に抑制されうる。
米国では、企業預金については、決済性預金(DDA:Demand Deposit Account)とそれ以外の預金に区分されているが、事前の送金制約の導入を検討するとしても、決済性以外の預金に限定されよう。
法的な検討を踏まえた制度設計
預金の引き出しを遅延させることは、財産権の侵害に当たる可能性があるため、日本国憲法29条の財産権との関係を検討する必要がある。憲法29条は財産権を明記するとともに、公共の福祉による財産権の制限も記載している。土地収用については、道路整備等の目的で個人の土地が収用されることもあるし、文化財指定により、改築や処分を制限されることがある。預金の引き出し上限設定については、システミックリスクの防止という公共の福祉の目的に基づき、私有財産権である預金に制限をかけることは可能かもしれない。財産権の制限に当たっては、比例原則に従って目的と手段の比較衡量を検討する必要があるが、システミックリスクの防止という目的と一時的な預金取引の制限との比較であれば、適合性、均衡性は確保されているとも考えられる。
ただ、制度的には、他の財産権の抑制事例との均衡上、全国銀行協会の申し合わせ等という銀行界の裁量に基づくものではなく、法令に基づく措置として構成する必要があるかもしれない(ATMの当初の支払い制限が預金者へのATM使用時の告知のみでなされたという事例はあるが、これは預金者保護の目的を有するものであり、財産権の侵害とは矛盾しにくい性質のものであった点に留意が必要である)。
Bank Runという危機対応に関しては、日本の場合、危機対応会議との関連をも検討しておく必要がある。筆者は、2003年5月のりそな銀行への資本注入と同年11月の足利銀行の国有化という、2回の危機対応会議案件に遭遇したが、準備にはかなりの予備期間が必要であり、2023年の米国のような急速なBank Runには時間的に対応できない。危機対応会議の議長が総理大臣であるという要因もある。
もっとも、金融危機対応会議のもつ「認定権限」は重要である。これを念頭に対応案を考えるとすれば、例えばシステム的に直近の資金流出量・流出率等の異常値を自動的に検知して一時的(24時間~48時間)に自動制限(サーキットブレーカー)をかけ、その後正式に国(危機対応会議)が事後的に判断を下すという、二段階での自動発動型トリガーが考えられる。こうした手法であれば、時間不足の問題を解決しつつ、平時の「過剰包摂」を回避できる可能性がある。すなわち、自動発動基準が、平時から法令・預金契約上に客観的かつ明確に記載されていれば、預金者の予見可能性(事前の情報・規律)を担保し、時限的な制約を克服しつつ、平時の「過剰包摂」を回避する制度設計が可能だろう。
まとめ
本稿で提示した方式はDigital Bank Runに対処するための一つの試案である。2023年の米国の事件以来、米国当局でも様々な議論がなされたが、速度と規模において従来の取り付けとは桁違いのDigital Bank Runに対処できる有効な手立ては見つかっていない。川の流れに例えると、沢の小川の流れが突然激しい土石流になるようなものである。個人預金の他行の自分名義口座への振込みや企業預金の他行の自社口座への振込みを制限するとしても、預金流出を完全に止めることにはならない。ただ、不完全であっても預金流出を遅らせ、「時間稼ぎをする」効果はある程度期待できる。金融当局としてもLLRの発動など他の方法によるシステミックリスク防止策発動までの時間を稼ぐことができる。
個別行への取り付けは、噂によって突然始まることもあり、そのリスクはSNS等の普及により高まっている可能性がある(一方で、誤った噂の修正能力も高まっている可能性もある)。1973年に女子高生の通学途中の会話から始まった豊川信金取り付けや、2003年に20代女性のクリスマスのフェイクメールから始まった佐賀銀行取り付けは、個別金融機関のソルベンシーリスクと無関係なルーマーを原因とする突発的取り付けであった。こうした予見困難で突発的な取り付けにおいても預金引出し上限設定方式は機能しうる。
加えて、システムメンテナンスが容易というメリットもある。FDIC(2023)は、預金保険が預金者の取り付けインセンティブを除去することにより取り付けを防止するとし、実証的にみて預金保険は取り付け防止に高い有効性を有すると評価している[6]。示した試案の方式が有効性や妥当性の評価を得て金融業界全体に広がり、預金保険制度を補完する手段として流動性リスク軽減機能を持つならば、将来的に預金保険料の引き下げに繋がる可能性もあるだろう。
なお、事後的な預金引き出し制限の強化は、国際預金保険協会(International Association of Deposit Insurers, 2023)が指摘するように、預金引き出し制限方式が逆に取り付けを誘発し更なる信用喪失を招くという逆効果もありうる。同協会は、預金のアクセス制限により、更なる信用喪失を招き、他の銀行へ波及する可能性がある点を重視している。本稿の試案には含めなかったが、そうした措置のメリット・デメリットについても、Digital Bank Runに直面してから検討するのではなく、事前に評価・検証を試みておくことが有益であろう。
本稿で提示した試案は、預金引き出しを止める訳ではなく、預金引き出しをできるだけ遅らせようとする方式である。基本的な考え方の節で示した「社会厚生全体にとってのメリットとコスト」のどちらが大きいのかは、極めて実際的な検証課題であり、困難であることが予想される。しかし、Digital Bank Runへの備えは、避けては通れない今日的な課題である。提示した試案と検証の視点についてさらなる議論を期待したい。
[1] 無保険預金への依存度、預金者の集中度、流動性ミスマッチといった新たな預金関連脆弱性指標をシステムレベルで開発・モニタリングする必要、さらに大口決済システムの高頻度データを銀行の流動性問題の早期警戒指標として活用する可能性を検討すべきと指摘している。
[2] カリフォルニア州DFPI(州の金融保護当局)がSVBを閉鎖し、同時にFDICを管財人に任命したのが3月10日金曜日であり、BTFPの公式アナウンスは12日の日曜夕刻であった。同じタイミングでSVBの無保険預金の全額保護(Systemic Risk Exception)がアナウンスされており、Digital Bank Runの他行波及阻止が図られた。BTFPは翌年3月には新規貸出が停止されている。
[3] 実際の流出額と実行不能であった引出請求額の合計額の預金に対する割合。実際の流出額のみだと約25%。
[4] 米国において、預金保険制度の最小コスト原則を超えて預金を保護するシステミック・リスク・エクセプションは、FDIC理事会とFRB構成メンバーの3分の2の書面勧告と、これを受けて財務長官が大統領と協議したうえで発動が可能となる。
[5] 一方で同論文は、非居住者による引き出しの抑制が困難であることも指摘している。なお、全額保護が効いた事例も僅かにある。米国1934年の連邦預金保険導入後に取り付けがほぼ消滅した事例のほか、スウェーデン・フィンランドの1992年の銀行危機(財政信認への強さが効果を発揮)、アイルランドの2008年の銀行危機(ただし、預金流出は止まったもののソブリンリスク上昇をもたらした)、2023年3月の米国(システミック・リスク例外による全額保護)である。ただしいずれも流動性供給・資本注入・破綻処理と同時に行われており、預金の全額保護が有効であったか否かの識別は困難である。2023年の事例では、預金の相当割合が個人でなく大口の機関預金者であった点が協調行動に繋がったのではないかと指摘されている。
[6] もっとも、この評価は付保限度額内の預金についてのものであり、無保険預金については、その集中がむしろ取り付けの潜在的可能性を高めるとされている。預金保険の取り付け抑止効果について、FDIC(2023)は付保預金と無保険預金とで対照的な評価を与えている。付保預金に関しては、預金保険が預金者の取り付けインセンティブを除去する効果を指摘しており、銀行の資金調達に占める付保預金比率が高いほど、個別行としてもシステム全体としても取り付け耐性が高まりうるとしている。他方、無保険預金については、その比率が2021年に46.6%と1949年以来の高水準に達したことを指摘したうえで、無保険預金等の短期要求払い負債の大規模な集中が取り付けの可能性を高め、金融安定を脅かしうるとし、実際にシリコンバレー銀行およびシグネチャー銀行の破綻は無保険預金者による取り付けが引き金となったと総括している。すなわち、預金保険の流動性リスク抑制機能は付保限度額の内側でのみ作動するというのがFDICの立場である。
(参考文献)
Basel Committee on Banking Supervision. (2023). Report on the 2023 banking turmoil. Bank for International Settlements. https://www.bis.org/bcbs/publ/d555.htm.
Basel Committee on Banking Supervision. (2024). The 2023 banking turmoil and liquidity risk: A progress report. Bank for International Settlements. https://www.bis.org/bcbs/publ/d582.htm.
Basel Committee on Banking Supervision. (2026). Literature review on non-maturity deposit stability: Established factors and recent developments. BCBS Working Paper No. 47. Bank for International Settlements. https://www.bis.org/bcbs/publ/wp47.htm.
Federal Deposit Insurance Corporation. (2023). Options for deposit insurance reform. https://www.fdic.gov/analysis/options-deposit-insurance-reform.
FRB (Board of Governors of the Federal Reserve System). (2023a). Federal Reserve Board announces it will make available additional funding to eligible depository institutions to help assure banks have the ability to meet the needs of all their depositors [Press release, March 12, 2023].
FRB (Board of Governors of the Federal Reserve System). (2023b). Review of the Federal Reserve's supervision and regulation of Silicon Valley Bank. https://www.federalreserve.gov/publications/files/svb-review-20230428.pdf.
Federal Reserve System, Federal Deposit Insurance Corporation, National Credit Union Administration and Office of the Comptroller of the Currency. (2023). Joint Press Release: Agencies update guidance on liquidity risks and contingency planning. Addendum to the Interagency Policy Statement on Funding and Liquidity Risk Management: Importance of Contingency Funding Plans. July 28, 2023.
https://www.federalreserve.gov/newsevents/pressreleases/bcreg20230728a.htm.
Financial Stability Board. (2023). 2023 bank failures: Preliminary lessons learnt for resolution. https://www.fsb.org/uploads/P101023.pdf.
Financial Stability Board. (2024). Depositor behaviour and interest rate and liquidity risks in the financial system: Lessons from the March 2023 banking turmoil. https://www.fsb.org/2024/10/depositor-behaviour-and-interest-rate-and-liquidity-risks-in-the-financial-system-lessons-from-the-march-2023-banking-turmoil.
International Association of Deposit Insurers. (2023). The 2023 banking turmoil and deposit insurance systems: Potential implications and emerging policy issues.
https://www.iadi.org/uploads/IADI_2023_Potential_implications_and_emerging_policy_issues_for_DI_.pdf.
Laeven, L., & Valencia, F. (2012). The use of blanket guarantees in banking crises. Journal of International Money and Finance, 31(5), 1220–1248. https://doi.org/10.1016/j.jimonfin.2012.01.014.
Nakaso, H. (2001). The financial crisis in Japan during the 1990s: How the Bank of Japan responded and the lessons learnt. BIS Papers No. 6. Bank for International Settlements. https://www.bis.org/publ/bppdf/bispap06.pdf.
Office of Inspector General, Board of Governors of the Federal Reserve System and CFPB. (2023). Material Loss Review of Silicon Valley Bank. Evaluation Report. 2023-SR-B-013.
https://oig.federalreserve.gov/reports/board-material-loss-review-silicon-valley-bank-sep2023.pdf.
Sandri, D., Grigoli, F., Gorodnichenko, Y., & Coibion, O. (2023). Keep calm and bank on: Panic-driven bank runs and the role of public communication. BIS Working Papers No. 1119. Bank for International Settlements. https://www.bis.org/publ/work1119.pdf.
U.S. Government Accountability Office. (2023). Bank regulation: Preliminary review of agency actions related to March 2023 bank failures (GAO-23-106736). https://www.gao.gov/assets/gao-23-106736.pdf.
西畑一哉. (2022). 「取り付けの研究」——平成金融危機から中央銀行デジタル通貨時代まで. 勁草書房.